Taxe Foncière (TF)
La taxe foncière est un impôt local obligatoire dû chaque année par les propriétaires ou usufruitiers d’un bien immobilier au 1er janvier.
Comment est-elle calculée ?
Le montant de la taxe foncière repose sur une formule simple :
{Taxe foncière} = {Base d'imposition} x {Taux d'imposition }1. La base d’imposition (la valeur locative cadastrale)
- Le loyer théorique : L’administration fiscale détermine d’abord un loyer annuel fictif que votre bien pourrait rapporter s’il était loué. Cette évaluation de référence date historiquement de 1970 pour le bâti.
- L’abattement : Un abattement forfaitaire de 50 % est appliqué sur cette valeur pour les propriétés bâties (et de 20 % pour les non bâties) afin de couvrir les frais de gestion et d’entretien.
- La revalorisation annuelle : Chaque année, cette base est revalorisée par l’État en fonction de l’inflation (par exemple, un coefficient de majoration de 1,008 soit +0,8 % en 2026).
2. Le taux d’imposition
- Le vote local : Les taux d’imposition sont fixés et votés chaque année par les collectivités locales dont dépend le bien (commune, intercommunalité, syndicats).
- La multiplication : La base d’imposition est multipliée par l’addition des taux de chacune de ces collectivités pour donner le montant final à payer.
Comprendre le détail de son avis
Voici un extrait de la seconde page de votre avis d’impôts locaux :
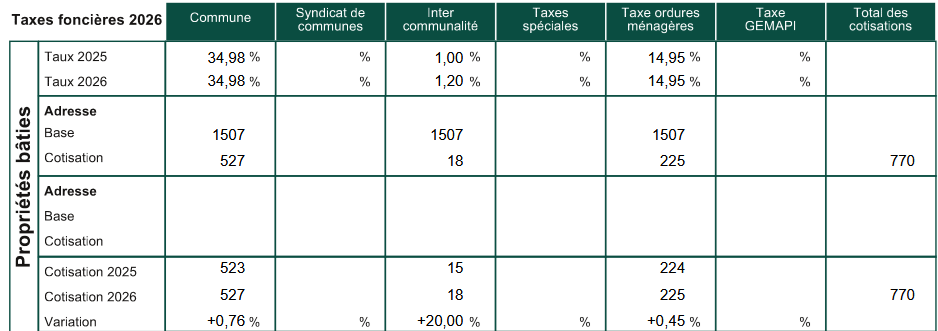
La part de la Taxe Foncière qui est reversée à notre commune (dont le taux n’a pas évolué depuis plusieurs années) est de :
{TF pour SCN} = {Base d'imposition} x {Taux d'imposition (votés par les collectivités)}
              = 1507 x 34,98 %
              = 527 €
… Ainsi de suite pour la part versée à la Communauté de commune : pour elle directement et pour la Taxe d’Enlèvement des Ordures Ménagère (TEOM) et enfin la Gestion des Milieux Aquatiques et Prévention des Inondations (GEMAPI) la compétence publique environnementale. En dernière colonne, est sommé le total de ces cotisations.
Un second tableau détaille et ajoute la part du non-bâti, puis sont ajoutés les frais de gestion avant total de l’impôt dû. Un dernier encadré précise le montant de la compensation par l’Etat de la Taxe d’Habitation qui a été supprimée, soit 37 474 € pour 2026.
À quoi sert-elle ?
La taxe foncière est une ressource financière essentielle pour les collectivités territoriales (communes et intercommunalités). Elle sert à financer le budget local et les services publics de proximité, notamment :
- Les infrastructures et la voirie : L’entretien des routes, des trottoirs, de l’éclairage public et des réseaux d’eau.
- Les établissements scolaires : La construction et le fonctionnement des écoles primaires et des collèges.
- Les équipements collectifs et culturels : Les parcs, les espaces verts, les bibliothèques, les gymnases et les piscines municipales.
- La sécurité et les secours : Le financement partiel des services d’incendie et de secours (pompiers).