Movember, c’est parti !
Le but d’Octobre Rose est de sensibiliser au dépistage précoce du cancer du sein et de récolter des fonds pour la recherche médicale.

Le but d’Octobre Rose est de sensibiliser au dépistage précoce du cancer du sein et de récolter des fonds pour la recherche médicale.
Lien vers l’application : ProxiChasse — Sécurité à la chasse, en temps réel
La taxe foncière est un impôt local obligatoire dû chaque année par les propriétaires ou usufruitiers d’un bien immobilier au 1er janvier.
Le montant de la taxe foncière repose sur une formule simple :
{Taxe foncière} = {Base d'imposition} x {Taux d'imposition }Voici un extrait de la seconde page de votre avis d’impôts locaux :
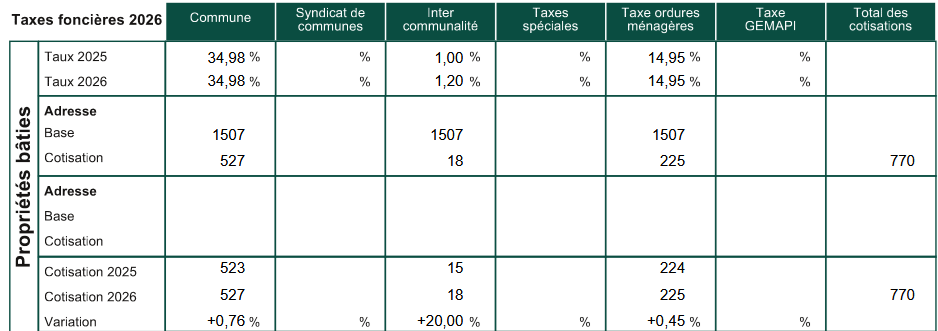
La part de la Taxe Foncière qui est reversée à notre commune (dont le taux n’a pas évolué depuis plusieurs années) est de :
{TF pour SCN} = {Base d'imposition} x {Taux d'imposition (votés par les collectivités)}
              = 1507 x 34,98 %
              = 527 €
… Ainsi de suite pour la part versée à la Communauté de commune : pour elle directement et pour la Taxe d’Enlèvement des Ordures Ménagère (TEOM) et enfin la Gestion des Milieux Aquatiques et Prévention des Inondations (GEMAPI) la compétence publique environnementale. En dernière colonne, est sommé le total de ces cotisations.
Un second tableau détaille et ajoute la part du non-bâti, puis sont ajoutés les frais de gestion avant total de l’impôt dû. Un dernier encadré précise le montant de la compensation par l’Etat de la Taxe d’Habitation qui a été supprimée, soit 37 474 € pour 2026.
La taxe foncière est une ressource financière essentielle pour les collectivités territoriales (communes et intercommunalités). Elle sert à financer le budget local et les services publics de proximité, notamment :
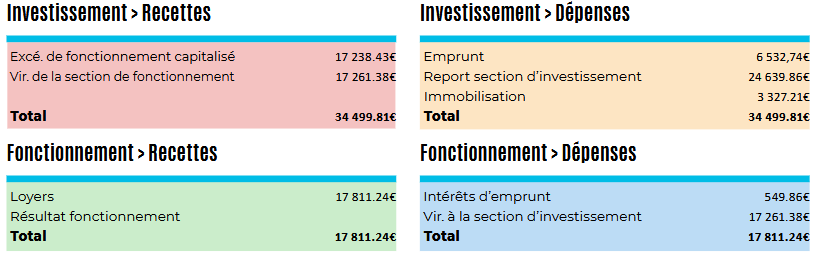
Le budget d’une commune est un acte prévisionnel et juridique qui autorise le maire à dépenser et à encaisser des recettes pour une année civile. Il doit obligatoirement être voté à l’équilibre par le conseil municipal avant le 15 avril.
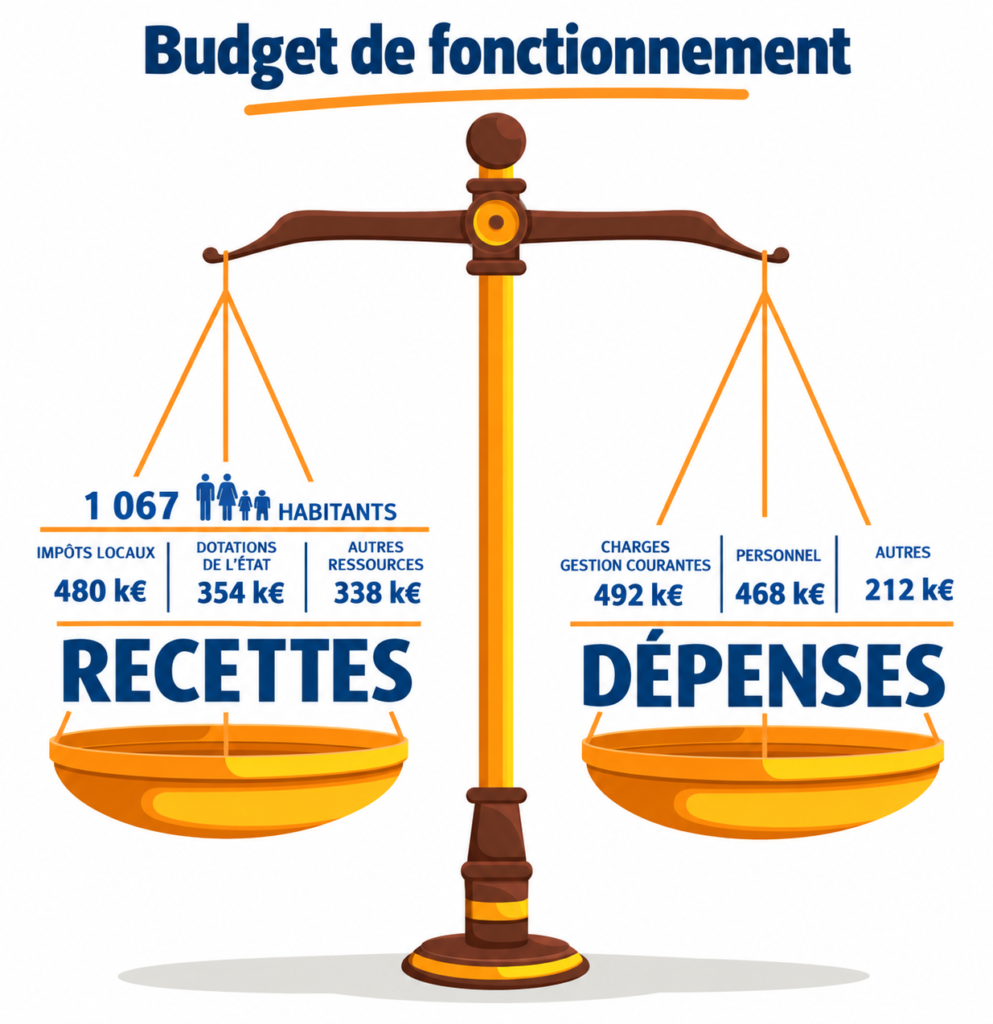
Le budget d’une collectivité territoriale se divise toujours en deux parties distinctes qui s’équilibrent entre elles :
Elle regroupe les dépenses et les recettes courantes nécessaires pour faire tourner la commune au jour le jour.
À droite, les grands montants pour l’année 2026 >>>
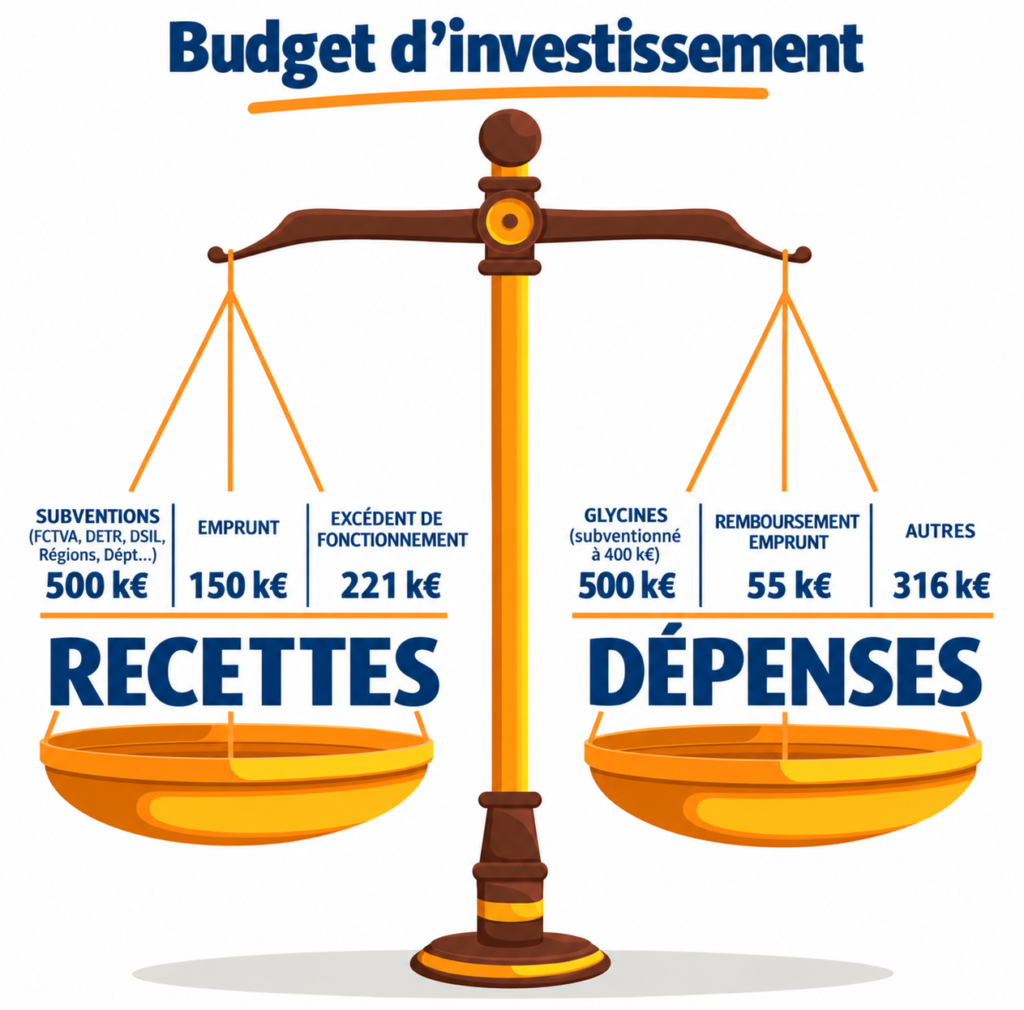
Elle concerne les projets d’avenir, les équipements durables et les gros travaux qui modifient le patrimoine de la commune.
À droite, les grands montants pour l’année 2026 >>>
Un budget annexe est un document comptable distinct du budget principal d’une commune, mais voté par le conseil municipal. Il sert à isoler financièrement la gestion d’un service public local spécifique pour garantir sa transparence et sa clarté financière.
Notre commune a mis en place un budget annexe pour la gestion du pôle santé Daphné du Maurier :
Le Conseil municipal est l’assemblée qui débat et décide des principales affaires de la commune. À Saint-Christophe-sur-le-Nais, il est composé de 15 élus, dont le maire, jusqu’à quatre adjoints et les conseillers municipaux. Ils sont élus pour six ans au suffrage universel direct.
Le Conseil se réunit au minimum une fois par trimestre, sous la présidence du maire. Celui-ci fixe l’ordre du jour après avis du bureau municipal, composé du maire et des adjoints. Les élus disposent avant chaque séance des informations et documents nécessaires à l’étude des dossiers. Ils peuvent également adresser au maire des questions écrites ou orales concernant les affaires communales.
Avant d’être présentés au Conseil municipal, les dossiers sont généralement étudiés au sein de commissions municipales spécialisées. Ces commissions permettent aux élus d’examiner les projets, d’échanger et de préparer les décisions qui seront ensuite soumises au Conseil. Elles peuvent également entendre des personnes extérieures disposant d’une expertise particulière.
Lors d’une séance, le maire vérifie tout d’abord que le quorum est atteint : pour un Conseil de 15 membres, au moins 8 élus doivent être présents. Il présente ensuite les différents sujets inscrits à l’ordre du jour. Chaque affaire peut faire l’objet d’une présentation et d’un débat entre les élus avant le vote. Le vote s’effectue normalement à main levée et les délibérations sont adoptées à la majorité des suffrages exprimés.
Les séances du Conseil municipal sont ouvertes au public, qui peut y assister dans les places qui lui sont réservées, sans toutefois intervenir dans les débats. Les décisions prises ne restent pas confinées à la salle du Conseil : les délibérations sont communicables au public et la liste des délibérations examinées est affichée en mairie et publiée sur le site internet de la commune dans la semaine suivant la séance. Un procès-verbal retrace également les travaux du Conseil.
Enfin, le règlement garantit aux conseillers municipaux un droit à l’information et à l’expression, y compris pour les élus n’appartenant pas à la majorité. Il prévoit également différentes formes de participation des habitants à la vie communale : réunions publiques, consultations, pétitions, registre de doléances et suggestions ou encore accès aux délibérations et comptes rendus municipaux.
Suite à l’élection des délégués parmi vos élus pour représenter les intérêts de notre commune auprès de ce syndicat, une visite des installations a eu lieu le 06 juin 2026 afin de nous présenter les agents en place ainsi que la variété de leurs missions nécessaires à assurer l’ensemble du cycle de l’eau potable, de sa captation à sa remise en milieu naturel.
Le préfet d’Indre-et-Loire a pris un nouvel arrêté en date du 10 juillet 2026 portant limitation ou suspension temporaire des usages de l’eau du département d’Indre-et-Loire. L’escotais qui traverse notre commune est en alerte renforcée.