Le budget de la commune
Le budget d’une commune est un acte prévisionnel et juridique qui autorise le maire à dépenser et à encaisser des recettes pour une année civile. Il doit obligatoirement être voté à l’équilibre par le conseil municipal avant le 15 avril.
Le budget d’une collectivité territoriale se divise toujours en deux parties distinctes qui s’équilibrent entre elles :
1. La section de fonctionnement
Elle regroupe les dépenses et les recettes courantes nécessaires pour faire tourner la commune au jour le jour.
- Les recettes :
Les impôts locaux (taxe foncière), Les dotations et participations versées par l’État (comme la Dotation Globale de Fonctionnement), ainsi que les tarifs des services publics (cantine, garderie). - Les dépenses :
Les salaires des agents municipaux, l’entretien des bâtiments, les factures d’énergie (électricité, gaz), les fournitures et le paiement des intérêts de la dette.
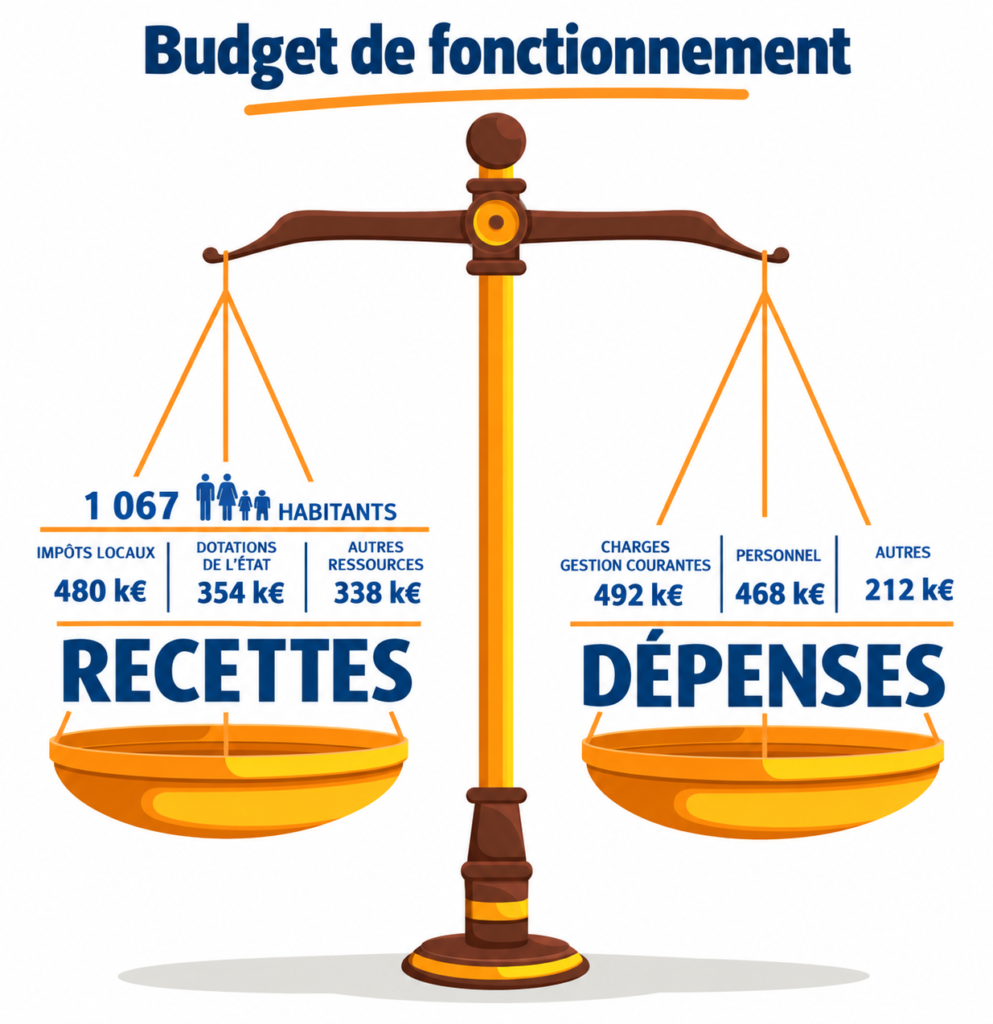
À droite, les grands montants pour l’année 2026 >>>
2. La section d’investissement
Elle concerne les projets d’avenir, les équipements durables et les gros travaux qui modifient le patrimoine de la commune.
- Les dépenses : L’achat de terrains, la construction ou la rénovation d’écoles, de routes ou de complexes sportifs, et le remboursement du capital des emprunts.
- Les recettes : L’autofinancement (l’excédent dégagé par la section de fonctionnement), les subventions (de l’État, de la Région ou du Département) et les nouveaux emprunts bancaires.
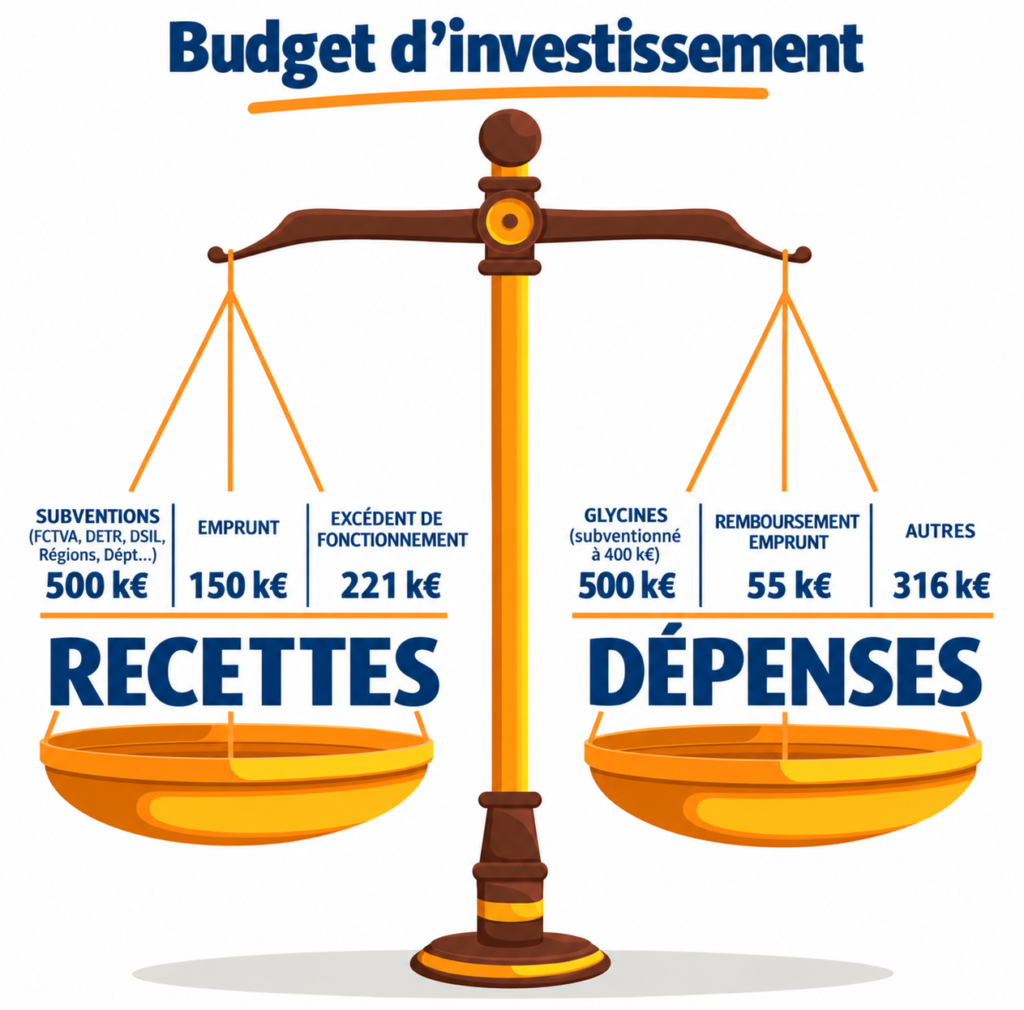
À droite, les grands montants pour l’année 2026 >>>
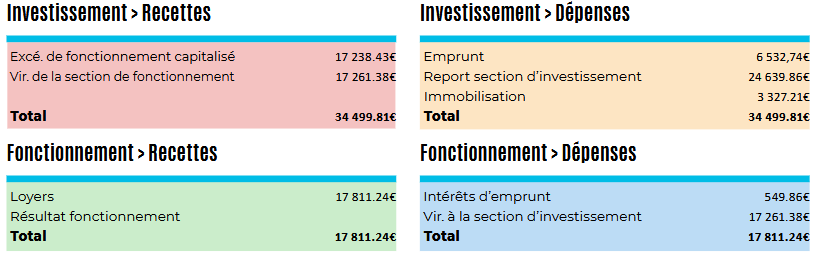
3. Budget annexe
Un budget annexe est un document comptable distinct du budget principal d’une commune, mais voté par le conseil municipal. Il sert à isoler financièrement la gestion d’un service public local spécifique pour garantir sa transparence et sa clarté financière.
Notre commune a mis en place un budget annexe pour la gestion du pôle santé Daphné du Maurier :